
خانه بخریم، اجاره کنیم، یا در بورس سرمایهگذاری کنیم؟
یک جواب واحد برای همه وجود ندارد. خرید وقتی منطقی است که بتوانید کل هزینهٔ مالکیت را بپردازید و قصد داشته باشید پانزده تا بیست سال همانجا زندگی کنید. اجاره وقتی منطقی است که اختلاف ماهانه زیاد باشد و شما واقعاً آن اختلاف را سرمایهگذاری کنید. در هر دو حالت، اول از حسابهای با مزیت مالیاتی استفاده کنید.
کوین اولری، سرمایهگذار و کارآفرین معروف کانادایی، سالهاست به جوانها توصیه میکند برای خریدن خانه عجله نکنند. بخشی از حرفهای او درست است. آن بخشی که سرش بحث است این است که آیا خانهٔ اول اصلاً سرمایهگذاری حساب میشود یا نه.
کوین اولری به جوانها چه میگوید و کجا حق دارد
موضع او این است که تا وقتی ازدواج نکردهاید، خانواده تشکیل ندادهاید و به ثبات بلندمدت نرسیدهاید، بهتر است خانه نخرید و اجارهنشین بمانید و پولتان را در سهام، اوراق قرضه و سرمایهگذاریهای متنوع بگذارید. به اعتقاد او خانه در سالهای اول بیشتر از اینکه دارایی باشد یک هزینهٔ بزرگ است و هرچه خانه بزرگتر باشد، خرج نگهداری و فشار مالی هم بیشتر میشود.
بخشی از این حرفها با نظر کارشناسان اقتصادی و مالی همخوانی دارد. او هشدار میدهد که نباید بیش از حد وام گرفت و میگوید بهتر است قسط وام از یکسوم درآمد خالص بعد از مالیات بیشتر نباشد. همچنین میگوید اگر کمتر از پنج سال قصد نگه داشتن خانه را دارید، خرید ممکن است تصمیم خوبی نباشد. من با هیچکدام از اینها مخالفتی ندارم.

مقایسهٔ ساده بورس و مسکن چه چیزی را جا میاندازد
بخش جنجالی حرف او این است که خرید خانه را برای جوانها سرمایهگذاری مناسبی نمیداند و خیلیها با این نظر مخالفاند. واقعیت این است که خوب یا بد، در کانادا مالکیت خانه هنوز یکی از مهمترین راههای ساختن ثروت در بلندمدت است. اگر خرید خانه را بیش از حد عقب بیندازید، ممکن است فرصت افزایش ارزش ملک و ساخت سرمایه را از دست بدهید. راههای شروع هم کم نیست. بعضیها مشترکاً با یک نفر دیگر خانه میخرند، خیلیها سراغ ملکی میروند که امکان اجاره دادن بخشی از آن وجود داشته باشد و بعضیها در شهری میخرند که زمین و خانه در آن ارزانتر است.
مزیت دیگر خرید خانه استفاده از وام است. با هر قسط بخشی از اصل بدهی کم میشود و همین باعث میشود سرمایهٔ مالک به مرور بیشتر شود. خانه میتواند در کنار سایر سرمایهگذاریها نقش یک پسانداز بلندمدت را هم داشته باشد. از نظر مالیاتی هم خرید خانه در کانادا یک مزیت مهم دارد، چون اغلب اوقات سود فروش خانهٔ اصلی از مالیات بر درآمد معاف است و کارشناسان میگویند مقایسهٔ مستقیم سهام و مسکن این مزیتها را نادیده میگیرد. یک نکتهٔ مهم دیگر هم هست. توصیهٔ رایج به سرمایهگذاری اختلاف هزینهٔ اجاره و خرید در بورس توصیهٔ خوبی است، ولی خیلی از کارشناسان میگویند در عمل بیشتر افراد این کار را به طور منظم انجام نمیدهند.
چرا سن خریداران خانهٔ اول در کانادا بالا رفته
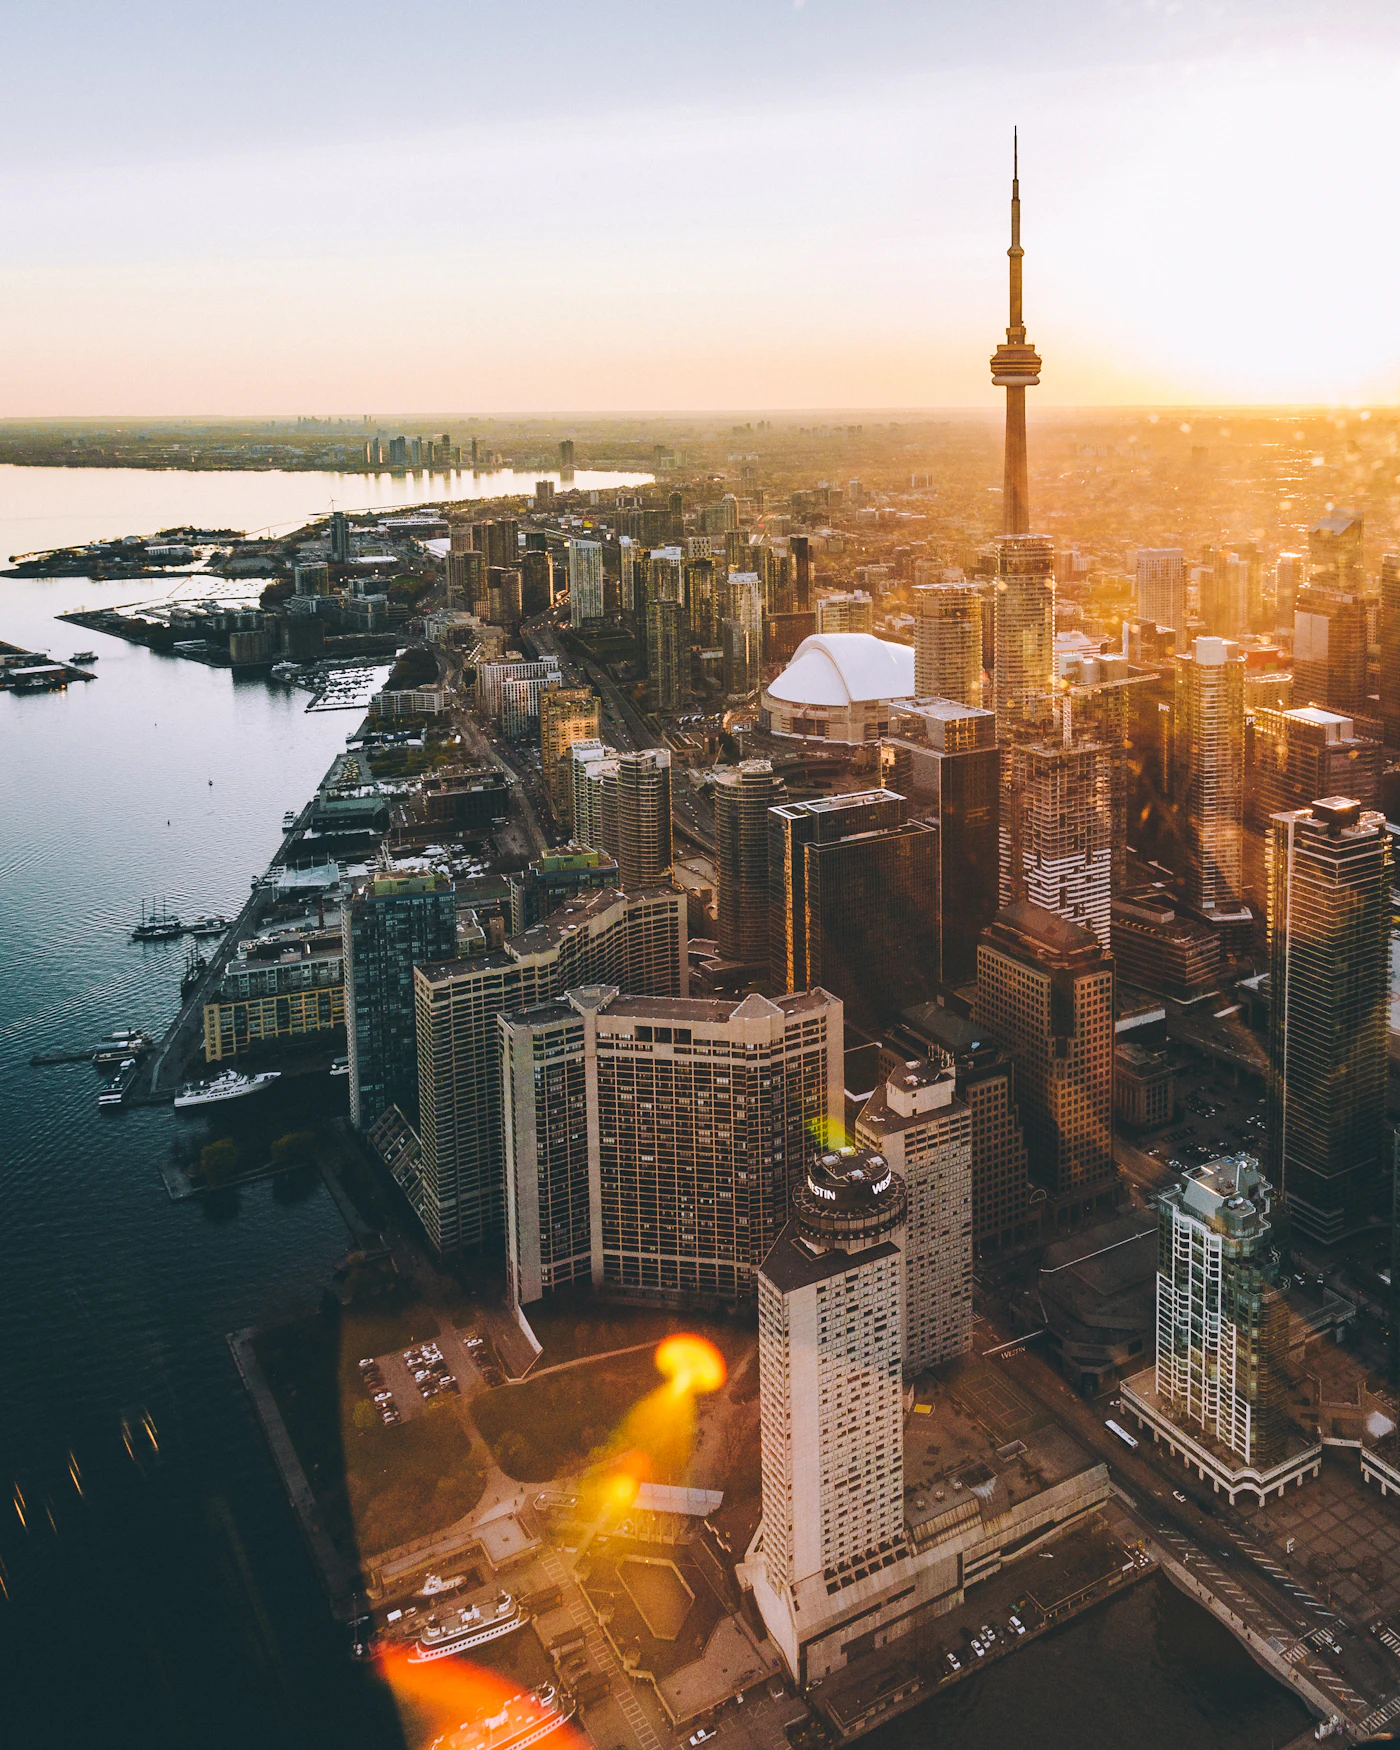
آمارها نشان میدهد جوانان کانادایی دیرتر از گذشته صاحبخانه میشوند و دلیل اصلی کم شدن علاقه به خرید نیست. دلیل اصلی گرانتر شدن مسکن و سختتر شدن تامین هزینههاست. سن اولین خریداران خانه در کانادا به یکی از بالاترین سطوح دنیا رسیده است. در آگست ۲۰۲۶ سن میانهٔ اولین خریداران در اونتاریو به حدود ۴۰ سالگی و در بریتیش کلمبیا به حدود ۴۶ سالگی رسیده بود. خرید اولین خانه که قبلاً اتفاقی در اوایل دوران کاری بود، حالا به سالهای میانی شغل افراد منتقل شده، چون مردم برای جمع کردن پیشپرداخت و سرمایهٔ اولیه به زمان بیشتری نیاز دارند.
بخشی از ماجرا هم در جدول اعداد نمیگنجد. صاحبخانه بودن برای خیلیها حس امنیت، استقلال و تعلق ایجاد میکند. خانه جایی است که آدمها خاطره میسازند، خانواده تشکیل میدهند و آیندهٔ خودشان را میسازند، و برای خیلی از خانوادههای طبقهٔ متوسط خرید خانه یکی از مهمترین ابزارهای ایجاد ثروت بیننسلی است.

اول حسابهای با مزیت مالیاتی را پر کنید
اگر احتمال میدهید خانهٔ اولتان را بخرید، حتی چند سال دیگر، من از افاچاسای یا فرست هوم سیوینگ اکانت شروع میکنم. این حساب بخشی از مزایای آرآراسپی و تیافاسای را با هم ترکیب کرده است. پولی که وارد میکنید میتواند از درآمد مشمول مالیات شما کم شود، یعنی ممکن است موقع ثبت مالیات بخشی از مالیاتی که قبلاً پرداخت کردهاید به شما برگردد. پول داخل حساب هم میتواند سرمایهگذاری شود و رشد کند، و هم اصل پول و هم رشد آن برای خرید اولین خانه بدون مالیات خارج میشود. در آگست ۲۰۲۶ سقف واریز سالانه ۸۰۰۰ دلار و سقف مجموع واریزها ۴۰٬۰۰۰ دلار بود. اگر حساب را باز کنید و هیچوقت خانه نخرید هم پولتان از بین نمیرود، چون در خیلی از شرایط میتوانید موجودی را به آرآراسپی منتقل کنید بدون اینکه ظرفیت عادی آرآراسپی شما مصرف شود.
حساب بعدی تیافاسای است و بهتر است به چشم یک حساب سرمایهگذاری به آن نگاه کنیم نه یک حساب پسانداز ساده. پولی که وارد آن میکنید قبلاً مالیاتش پرداخت شده، اما رشد سرمایه در آن مالیات ندارد و موقع برداشت هم مالیاتی نمیدهید. قدرت اصلی این حساب رشد بلندمدت است. فرض کنید پول را بیست یا سی سال سرمایهگذاری کنید؛ رشد مرکب یعنی سود شما دوباره خودش سود تولید میکند و اگر این چند دهه ادامه پیدا کند اختلاف بسیار بزرگی میسازد. برای همین برداشت پول از تیافاسای برای هزینههای روزمره، هرچند راحت و بدون مالیات است، معمولاً تصمیم درستی نیست. شما فقط پول امروز را خارج نمیکنید، بخشی از رشد احتمالی آیندهٔ آن پول را هم از دست میدهید.
آرآراسپی ساختار متفاوتی دارد. وقتی به آن واریز میکنید میتوانید آن مبلغ را از درآمد مشمول مالیاتتان کم کنید و همین برای کسی که درآمد بالاتری دارد جذابتر است. پول داخل حساب هم بدون مالیات جاری رشد میکند، اما تفاوت اصلی اینجاست که وقتی در آینده پول را خارج میکنید، برداشت شما درآمد مشمول مالیات حساب میشود. ایدهٔ کلی این است که در سالهایی که درآمدتان بالاست واریز کنید و در دوران بازنشستگی که احتمالاً درآمد کمتری دارید برداشت کنید و مالیات کمتری بدهید. برای خیلی از افراد جوانتر که هنوز درآمد خیلی بالایی ندارند، تیافاسای میتواند اولویت مهمتری باشد. بعد از اینکه فضای حسابهای رجیسترشده را تا حد زیادی استفاده کردید، تازه حسابهای نانرجیستر جدیتر میشوند و آنجا بهره، سود سهام و کپیتال گین هر کدام قواعد مالیاتی خودشان را دارند.
اهرم مالی دو لبه دارد و هزینهٔ مالکیت فقط قسط وام نیست
یکی از مهمترین تفاوتهای خرید خانه با خرید سهام استفاده از لوریج یا اهرم مالی است. ممکن است فقط ۲۰ درصد قیمت خانه را خودتان پرداخت کنید و بقیه را از بانک وام بگیرید. در نتیجه اگر ارزش یک خانهٔ یک میلیون دلاری ۵ درصد بالا برود، این افزایش روی کل یک میلیون دلار اتفاق افتاده نه فقط روی ۲۰۰٬۰۰۰ دلار پیشپرداخت شما، و همین میتواند بازده سرمایهٔ اولیهٔ شما را بالا ببرد. اما لوریج همیشه دو طرف دارد. وقتی قیمت بالا میرود فوقالعاده به نظر میرسد، ولی وقتی قیمت پایین میآید ضرر هم روی یک دارایی بزرگتر مینشیند.
هزینهٔ مالکیت خانه هم فقط مورگیج نیست. مالیات ملک یا پراپرتی تکس دارید، هزینهٔ تعمیرات و مینتننس دارید و اگر کاندو باشد کاندو فی هم هست. ممکن است سقف خراب شود یا سیستم گرمایش و سرمایش نیاز به تعویض داشته باشد. بنابراین نباید فقط اجاره را با قسط وام مقایسه کنید، باید کل هزینهٔ مالکیت را ببینید. در بعضی مناطق تورنتو و جیتیای در آگست ۲۰۲۶ هزینهٔ ماهانهٔ مالکیت یک کاندو میتوانست ۱۰۰۰ یا حتی ۲۰۰۰ دلار بیشتر از اجارهٔ واحد مشابه باشد. در چنین شرایطی باید از خودتان بپرسید آیا واقعاً توان پرداخت این اختلاف را دارید یا نه. اگر اجارهٔ مناسبی دارید و تفاوت هزینه را واقعاً سرمایهگذاری میکنید، اجاره کردن میتواند کاملاً تصمیم منطقی باشد.
افق زمانی را مشخص کنید و برای بعد از آن برنامه بریزید
اما اگر خانهای پیدا کردید که توان خریدش را دارید و قصد دارید پانزده تا بیست سال آنجا زندگی کنید، خرید هم میتواند گزینهٔ منطقی باشد. باز هم تاکید میکنم خریدن خانه فقط سرمایهگذاری نیست؛ خانه جایی است که داخلش زندگی میکنید و برای خیلیها داشتن یک خانهٔ بدون وام در دوران بازنشستگی خودش هدف بسیار مهمی است. این حرف به این معنا نیست که همهٔ سرمایهتان باید در مسکن باشد. سرمایهگذاری درست و اصولی در بورس واقعاً ارزشمند است و بارها هم هشدار دادهام که سرمایهگذاری نادرست در بازار مسکن میتواند منجر به ضرر شود. اگر خانهای را بالاتر از ارزش واقعیاش بخرید، به احتمال زیاد از نظر مالی ضرر میکنید.
آخرین موضوع همان چیزی است که خیلیها تا دیر نشده به آن فکر نمیکنند، یعنی برنامهریزی برای مالکیت خانه و اموال در آینده. اگر خانه، ملک اجارهای، تیافاسای، آرآراسپی یا سرمایهگذاریهای دیگر دارید، بهتر است از قبل بدانید بعداً قرار است چه اتفاقی برایشان بیفتد. در عمل وقتی یک خانه بین چند فرزند تقسیم میشود، ممکن است هر کدام نظر متفاوتی داشته باشند. یکی پول بخواهد، یکی ملک را نگه دارد و یکی اصلاً علاقهای به صاحبخانه بودن نداشته باشد. برنامهریزی از قبل هم میتواند مالیات را کمتر کند و هم جلوی خیلی از اختلافها و دردسرهای خانوادگی را بگیرد.
اگر بخواهم همهٔ این بحث را در چند جمله جمع کنم: اول از حسابهای دارای مزیت مالیاتی استفاده کنید، اگر احتمال خرید خانهٔ اول را میدهید افاچاسای را جدی بگیرید، تیافاسای را فقط یک حساب پسانداز نبینید و قدرت رشد بلندمدتش را دست کم نگیرید، و آرآراسپی را بر اساس درآمد امروز و مالیات احتمالی آینده بررسی کنید. دربارهٔ خرید یا اجاره هم دنبال یک جواب مطلق نباشید؛ جواب درست به توان مالی، محل زندگی، سبک زندگی، افق زمانی و میزان ریسکی که میتوانید تحمل کنید بستگی دارد. شرایط ایدئال این است که مجبور نباشید بین خانه و سرمایهگذاری یکی را انتخاب کنید، چون اگر توانش را داشته باشید میشود هم صاحبخانه بود و هم همزمان یک سبد سرمایهگذاری بلندمدت ساخت. اگر دوست دارید اعداد خودتان را با هم مرور کنیم، فرم پایین همین صفحه را پر کنید یا یک مشاورهٔ رایگان با مجتبی عسگریان رزرو کنید. سلامت و برقرار باشید
سوالات متداول
آیا حق با کوین اولری است که جوانان به جای خرید، اجاره کنند و در بورس سرمایهگذاری کنند؟
تا حدی. او درست میگوید که قسط وام بهتر است از حدود یکسوم درآمد خالص بعد از مالیات بیشتر نشود و اگر قصد نگه داشتن خانه کمتر از پنج سال است، خرید معمولاً تصمیم خوبی نیست. جایی که خیلیها مخالفاند، این نظر اوست که خانهٔ اول سرمایهگذاری مناسبی نیست. در کانادا مالکیت خانه هنوز یکی از مهمترین راههای ساختن ثروت بلندمدت است و توصیهٔ سرمایهگذاری اختلاف اجاره و مالکیت فقط وقتی جواب میدهد که واقعاً هر ماه انجامش بدهید.
اهرم مالی چطور بازده خانه را نسبت به بورس تغییر میدهد؟
وقتی خانه میخرید معمولاً بخش بزرگی از قیمت را وام میگیرید. اگر ۲۰ درصد قیمت یک خانهٔ یک میلیون دلاری را خودتان بدهید و ارزش خانه ۵ درصد بالا برود، این افزایش روی کل یک میلیون دلار اتفاق افتاده، نه فقط روی ۲۰۰٬۰۰۰ دلار پیشپرداخت شما، و همین بازده سرمایهٔ اولیهٔ شما را بالا میبرد. البته همین رابطه برعکس هم عمل میکند، چون افت قیمت هم روی کل دارایی مینشیند.
اگر هیچوقت خانه نخرید، پول افاچاسای چه میشود؟
پولتان از بین نمیرود. در خیلی از شرایط میتوانید موجودی فرست هوم سیوینگز اکانت را به آرآراسپی منتقل کنید بدون اینکه ظرفیت عادی آرآراسپی شما مصرف شود. در آگست ۲۰۲۶ سقف واریز سالانهٔ این حساب ۸۰۰۰ دلار و سقف کل ۴۰٬۰۰۰ دلار بود، واریزها از درآمد مشمول مالیات کم میشد و اصل پول و رشد آن برای خرید خانهٔ اول بدون مالیات خارج میشد.