
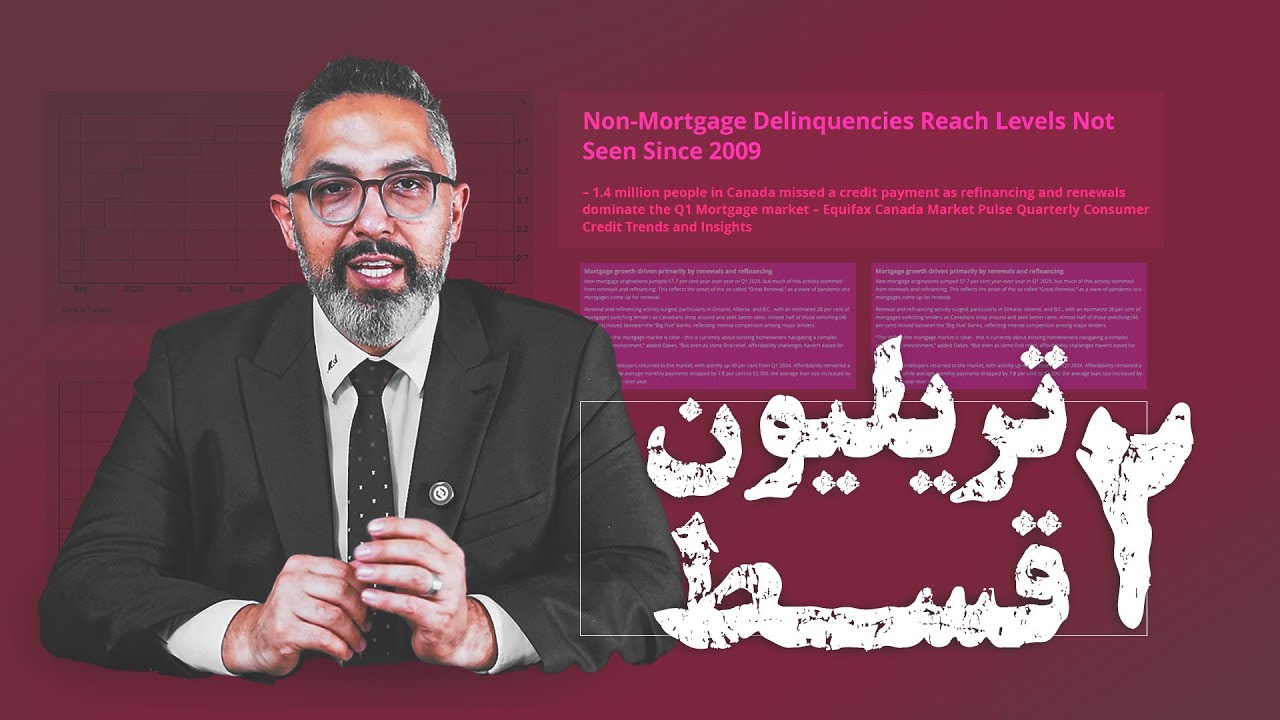
در سهماههٔ اول ۲۰۲۵، بیش از ۱.۴ میلیون کانادایی، یعنی تقریباً از هر ۲۲ نفر یکی، حداقل یک قسط وام یا بدهیشان را پرداخت نکردند. این رقم در گزارش اکویفکس کانادا دربارهٔ روندهای اعتباری مصرفکنندهها در همان فصل آمده است. کل بدهی مصرفکننده به ۲.۵ تریلیون دلار رسید که حدود ۴ درصد بیشتر از سال قبل بود، و دارندگان وام مسکن وضعیت بهتری از بدهکاران بدون وام مسکن داشتند.
من مجتبی عسگریان هستم، مشاور املاک در تورنتو. دربارهٔ بازار مسکن تورنتو و جیتیای مینویسم و دربارهٔ اقتصاد کانادا هم وقتی مستقیم به مسکن مربوط میشود، مثل همین گزارش. در ژوئن ۲۰۲۵ نرخ بهره بالا بود و رشد اقتصادی تعریف چندانی نداشت، و شرکتی معتبر مثل اکویفکس داشت به ما میگفت خانوارها زیر فشارند.
۱.۴ میلیون قسط پرداختنشده در سهماههٔ اول ۲۰۲۵
عدد اصلی همان است که باید رویش ایستاد. بیش از ۱.۴ میلیون نفر در کانادا در سهماههٔ اول ۲۰۲۵ نتوانستند حداقل یکی از اقساط وام یا بدهیشان را پرداخت کنند؛ تقریباً از هر ۲۲ نفر یکی. تا پایان آن فصل کل بدهی مصرفکننده در کشور به ۲.۵ تریلیون دلار رسید که حدود ۴ درصد بیشتر از سال قبل بود. قسطهای وام مسکن فقط بخشی از این رقم است. میانگین بدهی غیرمسکن هر نفر در آن فصل ۲۱٬۸۵۹ دلار بود و دلیل اصلیاش بازار قوی وام خرید خودرو بود؛ خیلیها خواستند پیش از گرانتر شدن ماشینها خریدشان را قطعی کنند.
کارت اعتباری؛ کارت جدید کمتر، متقاضی ضعیفتر
بعد از دو سال پررونق در صدور کارتهای اعتباری جدید، صدور کارتهای جدید در سهماههٔ اول ۲۰۲۵ حدود ۱۰.۳ درصد افت کرد. نکتهٔ مهم این است که چه کسانی این کارتها را گرفتند. بیشتر کارتهای جدید به کسانی رسید که کردیت اسکور پایینتری داشتند، و این نشانهٔ فشار مالی و وابستگی بیشتر این بخش از مردم به اعتبار است. میانگین خرج ماهانهٔ هر نفر با کارت اعتباری در آن فصل ۱۷ دلار کمتر شد و به پایینترین سطح خود از مارس ۲۰۲۲ رسید، و بیشترین کاهش هم در اونتاریو و بریتیش کلمبیا بود. در حالت معمول، کم شدن خرج همراه با بالا رفتن میزان پرداختها نشانهٔ بهبود وضعیت مالی است. اما اینجا سطح پرداخت کارتها، مخصوصاً در جوانها، پایین میآمد؛ پس ماجرا صرفهجویی است، نه تغییر روش خرید از کارت به نقد.

تمدید بزرگ؛ فعالیت وام مسکن بیشتر تمدید و ریفایننس بود
تعداد وامهای مسکن جدید در سهماههٔ اول ۲۰۲۵ نسبت به مدت مشابه ۲۰۲۴ حدود ۵۷.۷ درصد رشد کرد، که شبیه یک موج خرید به نظر میرسد و نبود. بیشترش تمدید و ریفایننس بود. کسانی که چند سال قبل و در دوران نرخهای پایین خانه خریده بودند، در ۲۰۲۵ وامشان را تمدید میکردند، و به همین موج میگویند گریت رینوال یا تمدید بزرگ، چون بسیاری از وامهای دوران کرونا داشتند به موعد تمدید میرسیدند. اوج فعالیت ریفایننس در استانهای اونتاریو، آلبرتا و بریتیش کلمبیا بود. در همان سهماههٔ اول ۲۰۲۵ حدود ۲۸ درصد از وامگیرندهها بانکشان را عوض کردند تا نرخ بهتری بگیرند و ۴۶ درصد از این جابهجاییها بین پنج بانک بزرگ کانادا بود، که نشان میدهد رقابت بانکها در اوایل ۲۰۲۵ چقدر شدید شده بود. مرکز ثقل بازار در آن فصل، صاحبخانههای فعلی بودند که میخواستند بهترین ریفایننس را بگیرند، نه خریدارهای جدید.
قسط کمتر، وام بزرگتر
کاهش نرخ بهره در ماههای پیش از ژوئن ۲۰۲۵ قسط ماهانه را بهطور میانگین حدود ۷.۸ درصد کم کرد و به حدود ۲۳۰۰ دلار رساند. در همان مدت اندازهٔ وام ۷.۵ درصد بیشتر شد، یعنی مردم خانههای گرانتری میخریدند و این تخفیف را کنار نمیگذاشتند. افوردیبیلیتی هنوز مسئله بود. خریدارهای بار اول مثال خوبی هستند: بازار برای این بخش تعریفی نداشت و با این حال فعالیتشان در سهماههٔ اول ۲۰۲۵ حدود ۴۰ درصد بیشتر از سال قبل بود. اغلب صاحبخانهها از تمدید سربلند بیرون میآیند. بخشی هم هستند که نمیتوانند خودشان را با نرخهای جدید وفق بدهند و از پس اقساط برنمیآیند، و ریسک همانجاست.

اونتاریو پرتنشترین استان است
دارندگان وام مسکن در سهماههٔ اول ۲۰۲۵ وضعیت نسبتاً پایداری داشتند، چون نرخ بهرهشان برای دورهٔ وام ثابت بود. کسانی که فقط بدهی غیرمسکن داشتند فشار مالی بیشتری حس کردند و در آن فصل نرخ معوقه برای آن گروه ۸.۹ درصد نسبت به سال قبل بیشتر شد، در حالی که این رشد برای دارندگان وام مسکن خیلی کمتر بود. اونتاریو در سهماههٔ اول ۲۰۲۵ همچنان پرتنشترین استان از نظر فشار مالی ماند و بیشترین رشد نرخ معوقه را در همهٔ محصولات اعتباری داشت. نرخ معوقهٔ ۹۰ روزهٔ وام مسکن در اونتاریو در همان فصل به ۰.۲۴ درصد رسید که نسبت به سال قبل ۷۱.۵ درصد رشد داشت، و بعد از آن بریتیش کلمبیا بود. اونتاریو در بدهیهای غیرمسکن هم در سهماههٔ اول ۲۰۲۵ مقام اول را داشت، جایی که نرخ معوقهها ۲۴ درصد نسبت به سال قبل بیشتر شد.
اگر میخواهید بخرید یا وامتان را تمدید کنید، برداشت من این است
گزارش را که یکجا بخوانید میگوید کاناداییان بیشتر صرفهجویی میکردند و در همان حال فشار رویشان بیشتر میشد، تا جایی که بعضیها مجبور شدند اقساطشان را به تعویق بیندازند. دو نتیجه از این برمیآید. اگر در جیتیای وامتان را تمدید میکنید، زود شروع کنید و نرخ را مقایسه کنید، چون در سهماههٔ اول ۲۰۲۵ حدود ۲۸ درصد از وامگیرندهها برای نرخ بهتر بانکشان را عوض کردند. اگر میخرید، اندازهٔ وام را بر اساس قسطی ببندید که در یک سال بد هم از پسش برمیآیید، نه قسطی که نرخ پایین امروز ممکن میکند. فاصلهٔ بین این دو عدد، دقیقاً همان چیزی است که آمار معوقههای بالا از آن ساخته شده است.

اگر میخواهید عددهای خودتان را مرور کنیم، چه تمدید وام باشد، چه خرید، چه فروشی که به هر دو وابسته است، فرم پایین همین صفحه را پر کنید یا یک مشاورهٔ رایگان رزرو کنید. سلامت و برقرار باشید
سوالات متداول
در سهماههٔ اول ۲۰۲۵ چند کانادایی قسطشان را ندادند؟
بر اساس گزارش اکویفکس کانادا دربارهٔ روندهای اعتباری مصرفکننده در آن فصل، بیش از ۱.۴ میلیون نفر، یعنی تقریباً از هر ۲۲ نفر یکی، در سهماههٔ اول ۲۰۲۵ حداقل یکی از اقساط وام یا بدهیشان را پرداخت نکردند. تا پایان آن فصل کل بدهی مصرفکننده در کانادا به ۲.۵ تریلیون دلار رسید که حدود ۴ درصد بیشتر از سال قبل بود.
تمدید بزرگ یا گریت رینوال در بازار وام مسکن کانادا چیست؟
موجی از وامهای مسکن که در دوران کرونا و با نرخهای پایین گرفته شده بودند و حالا به موعد تمدیدشان رسیدهاند. همین موج دلیل آن است که تعداد وامهای مسکن جدید در سهماههٔ اول ۲۰۲۵ نسبت به مدت مشابه ۲۰۲۴ حدود ۵۷.۷ درصد بیشتر بود، در حالی که بیشتر این فعالیت تمدید و ریفایننس بود نه خرید جدید. اوج ریفایننس در اونتاریو، آلبرتا و بریتیش کلمبیا بود.
آیا کاهش نرخ بهره در ۲۰۲۵ خانه را افوردبلتر کرد؟
فقط قسط ماهانه را، و آن هم دوام نیاورد. در ماههای پیش از ژوئن ۲۰۲۵ کاهش نرخ بهره قسط ماهانه را بهطور میانگین حدود ۷.۸ درصد کم کرد و به حدود ۲۳۰۰ دلار رساند، اما در همان مدت اندازهٔ وام ۷.۵ درصد بیشتر شد. یعنی خریدارها این تخفیف را خرج خانهٔ گرانتر کردند و افوردیبیلیتی همان مسئلهٔ اصلی ماند.